Domain salesbootcamp.de kaufen?
Wir ziehen mit dem Projekt
salesbootcamp.de um.
Sind Sie am Kauf der Domain
salesbootcamp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain salesbootcamp.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **


Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
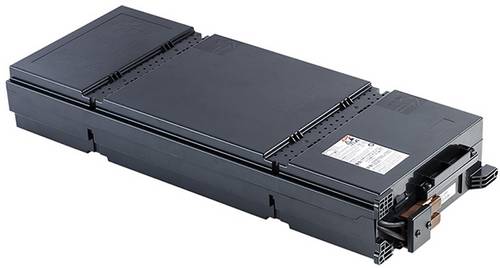
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100749,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Wie wird eine Privateinlage verbucht?
Eine Privateinlage wird in der Buchhaltung als Eigenkapitalzufluss behandelt. Sie wird in der Regel auf einem separaten Eigenkapitalkonto verbucht, um sie von anderen Einnahmen oder Ausgaben zu unterscheiden. Die Buchung erfolgt durch eine Gutschrift auf dem Eigenkapitalkonto und eine entsprechende Belastung auf dem Bankkonto oder Kassenkonto. Privateinlagen erhöhen das Eigenkapital des Unternehmens und stärken somit die finanzielle Basis. Es ist wichtig, Privateinlagen klar zu dokumentieren und nachvollziehbar zu verbuchen, um die Transparenz der Finanzlage des Unternehmens sicherzustellen. **
Wie verbucht man eine Privatentnahme?
Eine Privatentnahme wird in der Buchhaltung als Entnahme von Werten oder Geldern aus dem Unternehmen für private Zwecke behandelt. Um eine Privatentnahme zu verbuchen, muss ein entsprechendes Konto in der Buchhaltung angelegt werden, z.B. "Privatentnahmen". Die Entnahme wird dann als Minusbuchung auf diesem Konto erfasst, um den Wert oder das Geld, das aus dem Unternehmen genommen wurde, zu dokumentieren. Gleichzeitig wird das entsprechende Vermögenskonto, z.B. das Bankkonto oder das Warenlager, um den gleichen Betrag reduziert, um die Auswirkungen der Privatentnahme auf das Unternehmen zu erfassen. Es ist wichtig, Privatentnahmen regelmäßig zu verbuchen, um die finanzielle Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
TechniSat Gigasystem 17/8K VERKAUF IM KUNDENAUFTRAGIm Auftrag unseres Kunden verkaufen wir seinen Technisat Gigasystem 17/8K in technisch und optisch einwandfreiem von uns geprüften Zustand. Unverbindliche Preisempfehlung war: 299,- € Kaufdatum: 15.10.2011 Das GigaSystem 17/8 ist für den Aufbau einer Verteilanlage konzipiert, mit der die Signale von bis zu vier Sat-Positionen auf bis zu acht Teilnehmer verteilt werden können. Kaskade Die Kaskade 17/8 K ermöglicht in Kombination mit der Grundeinheit 17/8 G die Signalverteilung an mehr als acht Teilnehmer. Der Kaskadierbaustein kann entweder unmittelbar an die Grundeinheit angedockt oder in einiger Entfernung von dieser in das Verteilsystem integriert werden. Die Stromversorgung für den kaskadierten Multischalter wie auch für alle angeschlossenen LNBs wird vom Grundgerät übernommen. Dabei kann die Grundeinheit des GigaSystems bis zu vier Kaskaden mit Spannung versorgen. Stromversorgung Die Grundeinheit verfügt über ein hochwertiges, effizientes Schalternetzteil, das nicht nur die Grundeinheit selbst, sondern zusätzlich auch bis zu vier Kaskaden und alle angeschlossenen LNBs mit Spannung versorgen kann. Erweiterbarkeit Über passende Komponenten kann das GigaSystem 17/8 weiter ausgebaut werden, so dass selbst große Netze mit bis zu einigen 100 Teilnehmern realisiert werden können. Ohne Dämpfung im Sat-Bereich, mit Schräglagenentzerrung Mit Schräglagenentzerrung Für 4 Quattro-LNB130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verbucht
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100749,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
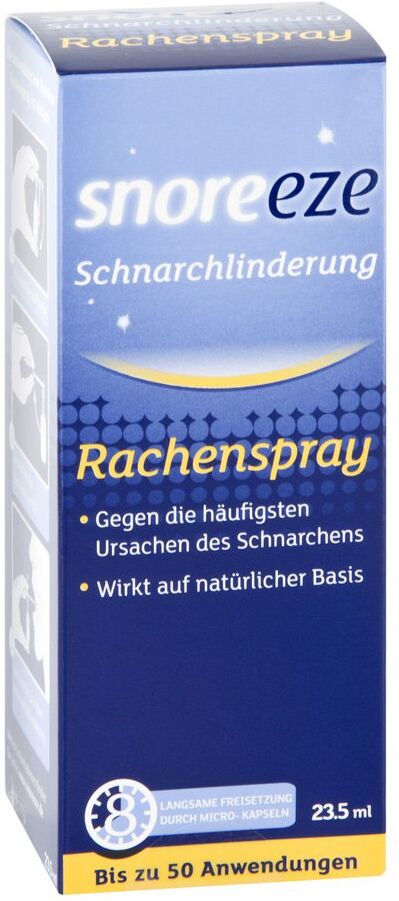
EB Vertrieb Snoreeze Schnarchlinderung RachensprayAnwendungsgebiet von Snoreeze Schnarchlinderung RachenspraySnoreeze Schnarchlinderung Rachenspray wirkt gegen die Hauptursache des Schnarchens. Seine Formulierung wirkt doppelt und langanhaltend. Sie strafft und befeuchtet das weiche Gewebe im hinteren Rachenraum und lindert das Schnarchen für bis zu 8 Stunden.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Snoreeze Schnarchlinderung Rachenspray: Aqua, Glycerin, Sorbitstearat, Polysorbat 60, Cellulose, Pfefferminzöl, Tocopherylacetat (Vitamin E), Kaliumsorbat, Natriumbenzoat, Zitronensäure, Xanthangummi, Hyaluronsäure, Guarkernmehl. Pflanzliche HerkunftGegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Rachenspray: Sprühen Sie das Spray 3x in den hinteren Rachenbereich.HinweiseNur zur oralen Anwendung. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Rachenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Rachenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird eine Privateinlage verbucht?
Eine Privateinlage wird in der Buchhaltung als Eigenkapitalzufluss behandelt. Sie wird in der Regel auf einem separaten Eigenkapitalkonto verbucht, um sie von anderen Einnahmen oder Ausgaben zu unterscheiden. Die Buchung erfolgt durch eine Gutschrift auf dem Eigenkapitalkonto und eine entsprechende Belastung auf dem Bankkonto oder Kassenkonto. Privateinlagen erhöhen das Eigenkapital des Unternehmens und stärken somit die finanzielle Basis. Es ist wichtig, Privateinlagen klar zu dokumentieren und nachvollziehbar zu verbuchen, um die Transparenz der Finanzlage des Unternehmens sicherzustellen. **
-
Wie verbucht man eine Privatentnahme?
Eine Privatentnahme wird in der Buchhaltung als Entnahme von Werten oder Geldern aus dem Unternehmen für private Zwecke behandelt. Um eine Privatentnahme zu verbuchen, muss ein entsprechendes Konto in der Buchhaltung angelegt werden, z.B. "Privatentnahmen". Die Entnahme wird dann als Minusbuchung auf diesem Konto erfasst, um den Wert oder das Geld, das aus dem Unternehmen genommen wurde, zu dokumentieren. Gleichzeitig wird das entsprechende Vermögenskonto, z.B. das Bankkonto oder das Warenlager, um den gleichen Betrag reduziert, um die Auswirkungen der Privatentnahme auf das Unternehmen zu erfassen. Es ist wichtig, Privatentnahmen regelmäßig zu verbuchen, um die finanzielle Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.